

Экспертную оценку самых распространенных сложностей ипотечных заемщиков дает Денис Голубев, управляющий филиалом Новосибирский банка «Российский капитал».
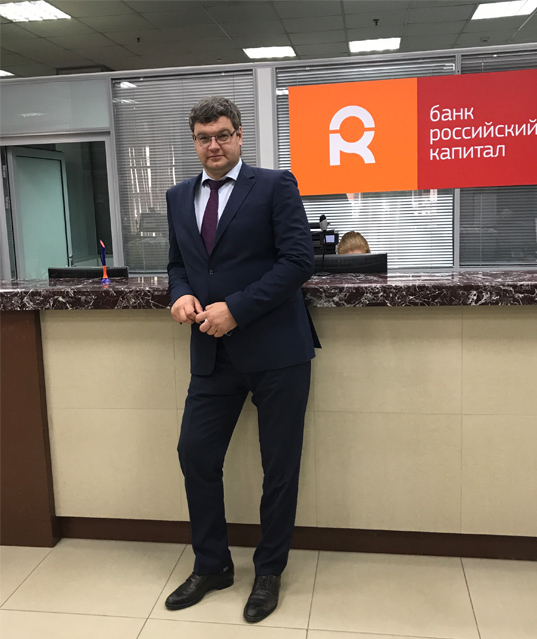
— Денис Юрьевич, можете рассказать об основных этапах получения ипотеки и тех «камнях преткновения», о которые может споткнуться заемщик? Например, человек решил взять квартиру в кредит. Каким должен быть его первый шаг?
— Сначала необходимо определить тип недвижимости, которую вы хотите приобрести в ипотеку, и понять ее ориентировочную стоимость. С помощью этих данных, а также размера вашего дохода вы легко посчитаете возможную сумму ипотечного кредита. Это можно сделать, воспользовавшись ипотечным калькулятором, который есть практически на любом банковском сайте. После обращения в банк с помощью ипотечного менеджера нужно подобрать подходящую ипотечную программу. Программа зависит от типа и стоимости приобретаемой недвижимости, размера и срока кредитования, величины первоначального взноса.
— Какие документы необходимо собрать для обращения в банк?
— Как правило, основной пакет документов для получения ипотечного кредита стандартный и включает в себя: паспорт, справку о доходах (2-НДФЛ или форма Банка), копию трудовой книжки. У некоторых заемщиков есть дополнительные источники дохода, за счет которых также будет погашаться ипотека. Подтвердить их можно при помощи справки 3-НДФЛ с отметкой налогового органа. Те, кто сдает недвижимость в аренду, могут предъявить договор аренды и документы, которые подтверждают право собственности на данное недвижимое имущество.
— Сегодня на рынке ипотеки работает довольно много игроков, как со стороны банков, так и застройщиков. На что обращать внимание при выборе кредитора / продавца недвижимости?
— Ипотека — долгосрочный кредит, и для того, чтобы не ошибиться с выбором, мы рекомендуем обращать внимание не на громкое имя банка и яркую рекламную кампанию, а на выбор ипотечной программы. При выборе программы смотрите на процентную ставку. Но низкая ставка — не главный критерий выбора: она может быть предложена на объекты недвижимости, которые вам не интересны (не подходят по метражу, расположению и т.д.). Поэтому следующий шаг — убедиться, что в интересующей вас программе есть выбор вариантов недвижимости.
Также следует учесть дополнительные расходы по сделке, например, на страхование. Мы рекомендуем учитывать и первоначальный взнос: выбранный вами банк может предлагать первоначальный взнос не менее 20%, но у вас могут возникнуть дополнительные затраты, например, на ремонт. Постарайтесь учесть все возможные расходы, может быть лучше будет воспользоваться ипотечной программой, где первоначальный взнос ниже. Кроме того, рекомендуем не забывать, что «время – деньги», поэтому отдавайте предпочтение банку, который оперативно рассмотрит вашу заявку и быстро выйдет на сделку.
При выборе застройщика необходимо учитывать количество сданных домов, срок существования компании-застройщика на рынке и, конечно, аккредитацию в банках. Банки всегда работают только с надежными и проверенными застройщиками.
— У части заемщиков неизбежно возникают сложности с взносом ежемесячных платежей. Как оценить свои возможности и не взять на себя лишние обязательства?
— Мы рекомендуем взвешенно оценить свои финансовые возможности. К сожалению, не редки случаи, когда человек хочет взять ипотеку, но объективно не готов к обслуживанию долга. Чтобы избежать подобной ситуации, достаточно следовать простой рекомендации, согласно которой размер ежемесячного платежа не должен превышать 40% от вашего дохода. При этом из дохода заемщика могут быть вычтены расходы на содержание детей, алименты, расходы на содержание текущего жилья, автомобиля и другого имущества, текущие расходы на проживание, налоги. Исходя из возможных максимальных ежемесячных платежей, банк рассчитает максимальную сумму кредита. Чем больше срок, тем больше сумма. Заемщикам, желающим быстрее погасить ипотеку, мы рекомендуем брать кредит на 5-8 лет. Короткий период расчета подразумевает более высокие ежемесячные платежи, но объем переплаты по кредиту будет минимальным. Получая кредит на покупку жилья на длительный срок, клиент снизит величину ежемесячного платежа. Переплата по кредиту составит значительную сумму, но нагрузка на семейный бюджет будет снижена. При этом всегда есть возможность гасить кредит досрочно.
Пример расчета:
Потенциальный заемщик работает в ГБУЗ врачом и желает приобрести квартиру на вторичном рынке стоимостью 1 800 000 рублей. Его среднемесячный доход составляет 38 000 рублей. Минимальный первоначальный взнос составляет 15% от стоимости приобретаемой квартиры, в нашем случае это 270 000 рублей, средний срок кредита 10-15 лет. Для клиентов социально значимых профессий во многих банках существует специальная ставка, у нас это 9,75% годовых. Получается, необходимая сумма кредита — 1 530 000 рублей, если мы возьмём срок кредита 10 лет, то платеж составит 19 813 рублей, если срок будет 15 лет, то платеж — 15 970 рублей.
— Какие «подводные камни» могут выявится при получении ипотеки?
— Во-первых, при получении ипотечного кредита очень важным является качество кредитной истории заемщика. Задолженность перед судебными приставами тоже может стать препятствием для получения кредита.
Во-вторых, при изучении ипотечного договора мы рекомендуем самым внимательным образом ознакомиться с условиями выдачи кредита, вариантами его погашения, особыми условиями, штрафными санкциями, процентами по кредиту, переходом права собственности и др.
В-третьих, важным моментом при покупке недвижимости на вторичном рынке является юридическая «чистота» будущего залога, т.е. приобретаемая недвижимость не находится под арестом, права прошлых и текущих продавцов не ущемлены, а все лица, которые могут претендовать на жилье, будут присутствовать на сделке купли-продажи у нотариуса.
— Нужно ли оформлять страховку? При ипотечном кредитовании она может составлять очень приличную сумму переплаты….
— Страхование жизни и здоровья является добровольным. Средний срок, на который берется ипотечный кредит — 15 лет. Согласитесь, это достаточно длинный срок, и никто не может гарантировать, что за это время ничего не случится. Страхование гарантирует выплаты при наступлении страхового случая, оговоренного в страховом полисе. Например, страхование жизни при ипотеке обеспечивает погашение задолженности заемщика в случае его смерти или полной потери трудоспособности (инвалидности 1-й или 2-й группы) перед банком и полное сохранение прав на имущество за заемщиком или его родственниками, при этом ипотека погашается, а право владения имуществом, приобретенным по ипотеке, передается. Таким образом, страхование жизни при ипотеке необходимо в первую очередь для обеспечения компенсации ипотечных сумм при наступлении страхового случая. Также стоит обратить внимание, что стоимость страхового полиса всего около 1% от суммы кредита, и если в первый год страховой взнос уплачивается от полной суммы выданного ипотечного кредита, то в дальнейшем его размер рассчитывается, исходя из остатка.
Для банка кредит на длительный срок без страховки — это большой риск, и, как следствие, кредитор обычно оставляет за собой право на повышение ставки по кредиту при отказе заемщика от страхования.
— Как происходит регистрация собственности, и кто является собственником купленной квартиры?
— После подписания кредитного договора в банке происходит сдача документов в юстицию на регистрацию перехода права собственности, по срокам это занимает примерно 7-9 рабочих дней. Вопреки распространенному мнению, при получении ипотеки собственником квартиры становится клиент, а не банк. При заключении сделки купли-продажи недвижимости с привлечением ипотечного кредита собственник недвижимости определяется юридически: это заемщик (либо созаемщик). Собственником квартиры заемщик становится с момента регистрации перехода права собственности на квартиру на его имя. При этом Федеральная регистрационная служба одновременно регистрирует залог недвижимости в пользу банка: возникает обременение, частично ограничивающее права собственности. Например, если заемщик захочет прописать родственников в квартире, ему потребуется разрешение банка.
Банк же становится залогодержателем, и, если вдруг заемщик по каким-то причинам перестанет выплачивать ипотеку, банк имеет право в судебном порядке взыскать предмет залога, чтобы за счет его стоимости погасить задолженность. Однако и в такой ситуации банки идут навстречу клиентам: большинство предлагают программы реструктуризации, которые помогают заемщикам возвращаться в график платежей. Главное — желание и возможность клиента оплачивать взятые на себя обязательства.
— Покупка квартиры — дорогостоящее вложение средств. Когда можно подавать документы на налоговый вычет?
— Пример 1. В 2014 году заемщик заключил договор долевого участия на строительство квартиры. В 2017 году дом был достроен, и он получил акт приема-передачи квартиры. Соответственно, право на вычет у заемщика возникло в 2017 году. По окончании 2017 года он может подать документы на возврат налога за 2017 год. Если вычет при этом не будет полностью использован (уплаченного налога не хватит, чтобы полностью получить вычет), то он продолжит получать его в последующие годы. Вернуть налог за более ранние периоды (за 2016, 2015 и т.п.) заемщик не может.
Пример 2. В 2014 году заемщик купил квартиру по договору купли-продажи (свидетельство о регистрации права собственности получено в этом же году). Право на имущественный вычет у заемщика возникло в 2014 году. Соответственно, сейчас (в 2017 году) заемщик может подать документы в налоговый орган на возврат налога за 2014, 2015 и 2016 годы (подать документы за 2017 год можно только по его окончании). Если вычет при этом не будет полностью использован (уплаченного налога не хватит, чтобы полностью получить вычет), то он продолжит получать его в последующие годы. Получить вычет (вернуть налог) за более ранние периоды, например, за 2012 и 2013 годы, заемщик не может, так как в эти годы право на вычет еще не возникло.
Банк «Российский капитал» — государственный универсальный банк с широкой филиальной сетью, основанный в 1993 году. Филиальная сеть банка насчитывает 90 внутренних структурных подразделений в 31 регионе России в 7 федеральных округах. Развитие ипотечного кредитования – ключевая задача розничного бизнеса банка. По итогам первого полугодия 2017 года «Российский капитал» вошел в топ-3 самых активных банков по приросту рыночной доли ипотеки в исследовании «Высшая ипотечная лига», которое подготовил информационно-аналитический портал «Русипотека».
Фото: баз- Татьяна Краснова, др- предоставлено пресс-службой банка
 , являются эксклюзивными, то есть подготовлены на основе информации, полученной редакцией infopro54.ru. При цитировании, перепечатке ссылка на источник обязательна