

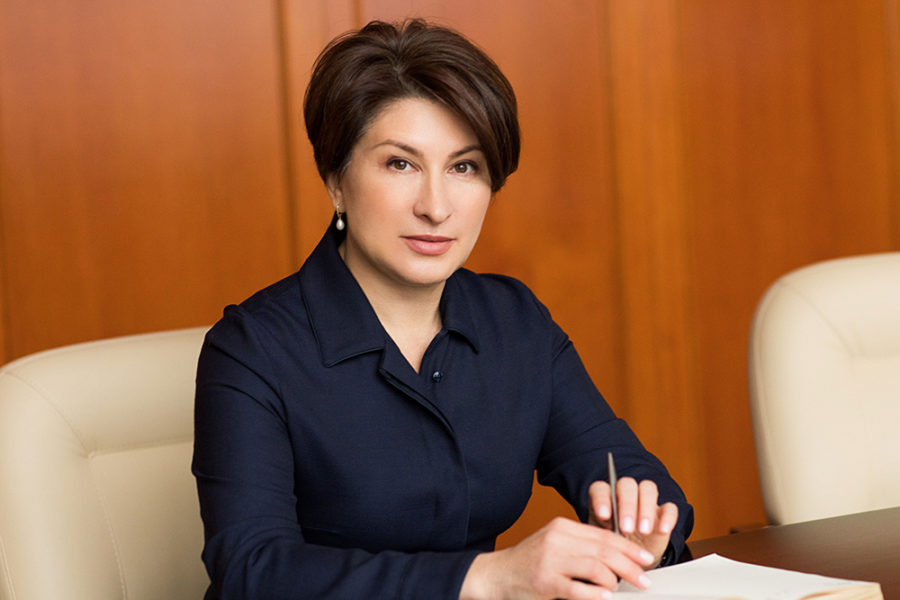
С 1 июля начали действовать новые правила продажи некоторых сложных финансовых инструментов. Их иногда предлагают людям под видом вкладов, но при этом умалчивают о рисках и даже возможных финансовых потерях. Как оказалось, с такими недобросовестными практиками сталкиваются и жители Новосибирской области. Чем отличается вклад от других накопительных инструментов и почему высокая доходность должна насторожить — мы обсудили с первым заместителем начальника Сибирского ГУ Банка России Мариной Асаралиевой.
— Марина Валерьевна, в марте многие банки предлагали вклады сроком на несколько месяцев по очень привлекательным условиям. Иногда ставки превышали 20%. Сейчас как раз по многим таким договорам истек срок, и теперь люди думают, как выгодно распорядиться этими деньгами. Банки, в свою очередь, предлагают различные продукты с повышенной доходностью. Помимо вклада, есть еще какие-то надежные инструменты, чтобы копить, например на отпуск?
— Самый надежный финансовый инструмент, чтобы копить или хранить деньги — это банковский вклад. Аналогов у него нет. Только здесь гарантирована доходность, а деньги застрахованы государством. Человек приносит свои накопления в банк и может быть уверен, что в конце срока получит именно ту сумму, на которую рассчитывал. Если же ему понадобятся деньги раньше времени, то он может снять всю сумму целиком без каких-либо потерь своих вложений. Ни один инвестиционный или страховой продукт не содержит подобные условия и гарантии. Эти инструменты подходят для других целей и только для тех людей, которые в них разбираются.
Но, к сожалению, на практике Банк России видит, что вместо вклада людям в банках порой продают полисы инвестиционного страхования жизни, паи паевых инвестиционных фондов, услуги доверительного управляющего или брокера. Эти инструменты даже звучат для многих непонятно. А теперь представьте, что человек стал обладателем такого кота в мешке и вложил в него все свои деньги, которые откладывал на какую-то важную цель.
— Как часто с подобными практиками сталкивались новосибирцы? Насколько в целом это проблема актуальна?
— Такая недобросовестная практика называется «мисселинг» — один финансовый продукт продается под видом другого. За полгода жители Новосибирской области отправили в Банк России больше 40 жалоб на мисселинг, причем половину — за май и июнь. То есть как раз в тот период, когда люди стали получать выплаты за краткосрочные «мартовские» вклады. По факту, конечно, таких историй больше, просто не все знают о том, что их права как потребителей финансовых услуг нарушены. И тем более не понимают, как их защищать и восстанавливать.
— Не совсем понятно, каким образом происходит такая подмена. Каким образом человеку продают иной продукт вместо того, который ему был изначально нужен?
— Люди всегда хотят как можно выгоднее вложить свои деньги. Если взять текущую ситуацию, когда ставки по вкладам намного ниже мартовских и даже апрельских значений, люди ищут новые прибыльные варианты. На этой волне банки разработали и начали активно продвигать разного рода структурные инструменты, где одна часть — это депозит, вторая часть — сложный инструмент, чаще всего инвестиционный.
Теперь представьте, что человек обращается в банк, чтобы вложить деньги, и менеджер начинает рассказывать, что есть некое выгодное предложение — как вклад, только на нем можно заработать больше. И дальше описывает все преимущества такого вложения, но намеренно упускает информацию о рисках. На вопросы о гарантиях доходности отвечает витиевато, запутывает клиента или торопит его принять решение. И человек верит сотруднику финансовой организации, потому что считает, что ему помогают заработать больше. Но, к сожалению, это не всегда так.
Знаете, что в мисселинге самое неприятное? Его очень трудно доказать. На договоре стоит подпись клиента. С юридической точки зрения это означает, что он купил финансовый продукт добровольно и согласен с его условиями. Поэтому лучшее средство защиты от мисселинга — не допускать его. Новые правила продажи сложных инструментов направлены на то, чтобы человек точно понимал, какой продукт он покупает и какие есть по нему риски.
— Каким образом новые правила продажи помешают вводить людей в заблуждение?
— Чаще всего подмена вклада сложным инвестиционным продуктом или инвестиционным страхованием жизни происходит на словах — в документах обычно все написано правильно. Теперь, когда действуют новые правила, сотрудник банка должен будет говорить человеку то же самое, что написано в документах — называть финансовые продукты своими именами. Менеджер обязан проинформировать клиента, что предлагаемый продукт не вклад, что он не застрахован государством и доходность по нему не гарантирована.
— Эти правила действуют для всех финансовых продуктов или для каких-то определенных?
— Во-первых, правила касаются полисов страхования жизни с инвестиционной составляющей. Их, судя по анализу поступающих жалоб, как раз продают под видом вкладов чаще всего. Эти продукты сочетают в себе страховку и инвестиции. Человек может получить доход выше, чем по вкладу, если ситуация на бирже сложится благоприятно. Однако конкретный размер прибыли никто не может гарантировать. Кроме того, досрочно забрать деньги без потерь тоже не получится.
Во-вторых, речь идет о ценных бумагах. Например, паях паевых инвестиционных фондов, которые тоже фигурируют в жалобах. Чтобы получить доход по ценным бумагам, нужно разбираться в инвестициях, управлять ими в зависимости от ситуации на бирже. Это не вклад, который положил и забыл до конца срока действия договора.
Еще одна категория — производные финансовые инструменты. Это фьючерсы и опционы, управление которыми требует специальных знаний.
И, наконец, новые правила продажи распространяются на индивидуальные пенсионные планы. Здесь тоже не получится просто положить деньги и ждать, что они принесут гарантированный доход, так как речь идет, по сути, об инвестировании, а также о постоянных взносах.
Как видите, новые правила распространяются на те финансовые продукты, в которых речь идет о вложении денег с целью получения прибыли. Они действительно по некоторым свойствам могут напоминать вклад, но совершенно не отвечают главной его задаче — гарантировать доходность к определенному сроку.
— А если банк продолжит такую недобросовестную практику, что делать клиенту, который отдал свои деньги на непонятный продукт и теперь боится их потерять?
— Если банк нарушит правила, то Банк России, реагируя на обращения граждан, сможет обязать его приостановить продажи таких инструментов до исправления нарушения в информировании клиентов. Но самое главное — у Банка России появилась возможность в особо серьезных случаях, при системных нарушениях, обязать банк предложить всем клиентам, которым были проданы такие продукты, купить их обратно по цене приобретения. Иными словами, клиенты смогут возвращать полностью деньги по тем финансовым продуктам, что были проданы им с мисселингом.
— На что обращать внимание при открытии вклада?
— Для начала стоит сравнить разные предложения по вкладам — они есть на официальных сайтах банков, но удобнее воспользоваться финансовыми маркетплейсами. Стоит обращать внимание не только на ставку. Другие условия тоже должны были комфортными. Например, если человек копит на отпуск, то ему нужен вклад с возможностью пополнения. А если вклад рассматривается как дополнительный источник дохода, то должна быть возможность ежемесячно снимать проценты. Все эти условия нужно выяснить до того, как подписывать договор.
Важно всегда включать критическое мышление, если процент по вкладу в предложении выше, чем в среднем по рынку. Самое простое — сравнить предложения в нескольких банках города, даже через ту же рекламу. Кроме того, данные о средних ставках по вкладам регулярно публикует Банк России, они доступны каждому. Если доходность продукта существенно выше, чем в среднем по рынку вкладов, нужно обязательно уточнить, за счет чего и нет ли каких-то скрытых условий. Высока вероятность, что это какой-то другой, скорее всего, структурный продукт, где часть денег направляется на депозит, а другая — на инвестиции. И тут уж клиенту решать, готов ли он рисковать деньгами в надежде получить более высокую доходность или ему нужен гарантированный доход, пусть и не такой большой.
— Марина Валерьевна, что делать, если все-таки где-то обманули или не договорили? Имеет ли смысл жаловаться?
— Имеет. Но надо это делать правильно и последовательно. Если вы столкнулись с мисселингом, навязыванием или другой недобросовестной практикой, сообщите об этом в Банк России через интернет-приемную. У регулятора есть много инструментов, чтобы помочь клиенту восстановить нарушенные права и наказать организацию, которая повела себя некорректно.
Когда же у вас денежные разногласия с финансовой организацией (например, вы получили по вкладу меньше, чем это было прописано в договоре) — начать нужно с официального обращения в сам банк. Чаше всего на этом этапе проблема решается. Если же ответ банка не устроил, следующая инстанция — финансовый уполномоченный. Но только если денежные претензии не превышают 500 тысяч рублей. Его решения для финансовой организации равносильны судебным предписаниям, они обязательны для исполнения. Сроки рассмотрения обращений уполномоченным короткие. Если же финансовый уполномоченный не смог решить проблему или размер требований выше 500 тысяч рублей, то придется обращаться в суд. На любом этапе также можно направить жалобу в Банк России. И тогда решение вопроса уже будет на контроле регулятора.
Ранее редакция сообщала, что с 1 июля начали действовать новые правила продажи сложных финансовых продуктов. https://infopro54.ru/news/s-1-iyulya-nachali-dejstvovat-novye-pravila-prodazhi-slozhnyx-finansovyx-produktov/
Материал и фото эксперта предоставлены Сибирским ГУ Банка России
 , являются эксклюзивными, то есть подготовлены на основе информации, полученной редакцией infopro54.ru. При цитировании, перепечатке ссылка на источник обязательна